O projeto da LSI-TEC reúne coleta seletiva inteligente, rastreabilidade digital e integração com cooperativas de catadores em uma proposta aprovada pelo Ministério do Meio Ambiente (MMA). Para empresas tributadas pelo Lucro Real, a iniciativa pode ser avaliada como uma opção de destinação do imposto devido pela Lei de Incentivo à Reciclagem, conforme o limite aplicável ao IRPJ.
Os principais dados do projeto da LSI-TEC
Status informado: Em captação, após aprovação pelo MMA.
Código: 2026-00002377, no programa Lei de Incentivo à Reciclagem 2026.
Proponente: Associação do Laboratório de Sistemas Integráveis Tecnológico LSI-TEC, associação privada com sede em São Paulo (SP).
Objeto: implantação e ampliação de um sistema inteligente de coleta seletiva em locais públicos e privados de alta circulação.
Valor total informado: R$ 7.999.900,00, integralmente destinado a custeio.
Captação mínima informada: R$ 1.599.980,00.
Prazo de execução previsto: 12 meses.
Os valores acima descrevem a proposta. Eles não indicam que os recursos já foram captados nem representam garantia de captação.
Quem é a LSI-TEC e qual é a situação da proposta?
A LSI-TEC é a associação privada responsável pela proposta de coleta seletiva inteligente cadastrada na Lei de Incentivo à Reciclagem. O cadastro informa São Paulo (SP) como cidade do proponente e 6 de abril de 2026 como data da proposta.
O código 2026-00002377 permite identificar a iniciativa ao conversar sobre sua captação. O status informado é Em captação, depois da aprovação pelo MMA. Essa distinção é importante: aprovação e captação são etapas diferentes. A aprovação permite que o projeto busque recursos dentro do mecanismo, enquanto a captação depende de empresas que optem por destinar parte do IRPJ devido.
Informação | Dados informados |
|---|---|
Razão social | ASSOCIACAO DO LABORATORIO DE SISTEMAS INTEGRAVEIS TECNOLOGICO LSI-TEC |
CNPJ | 03.018.444/0001-42 |
Natureza jurídica | Associação Privada |
Cidade | São Paulo (SP) |
Proposta | 2026-00002377, de 6 de abril de 2026 |
Status | Em captação |
Qual problema de resíduos a proposta pretende enfrentar?
A proposta identifica gargalos na recuperação de materiais recicláveis em São Paulo, com atenção específica à Zona Oeste. A descrição do problema aponta dificuldades de coleta e processamento que reduzem o reaproveitamento e levam materiais com potencial de reciclagem a aterros.
Segundo os números apresentados na própria proposta, com referência ao SINIR+, cerca de 30% dos resíduos urbanos gerados na região seriam adequadamente coletados e processados, enquanto os outros 70% seriam destinados a aterros sanitários. O texto também estima uma geração diária de aproximadamente 3.500 toneladas de resíduos pela população local.
Esses números fazem parte da justificativa do proponente para a iniciativa. A proposta relaciona o desafio à necessidade de aproximar os pontos de coleta dos locais de circulação, organizar a operação logística e encaminhar os materiais às cooperativas participantes. Assim, o foco está tanto na estrutura de coleta quanto no percurso posterior dos recicláveis.
Como deve funcionar o sistema inteligente de coleta?
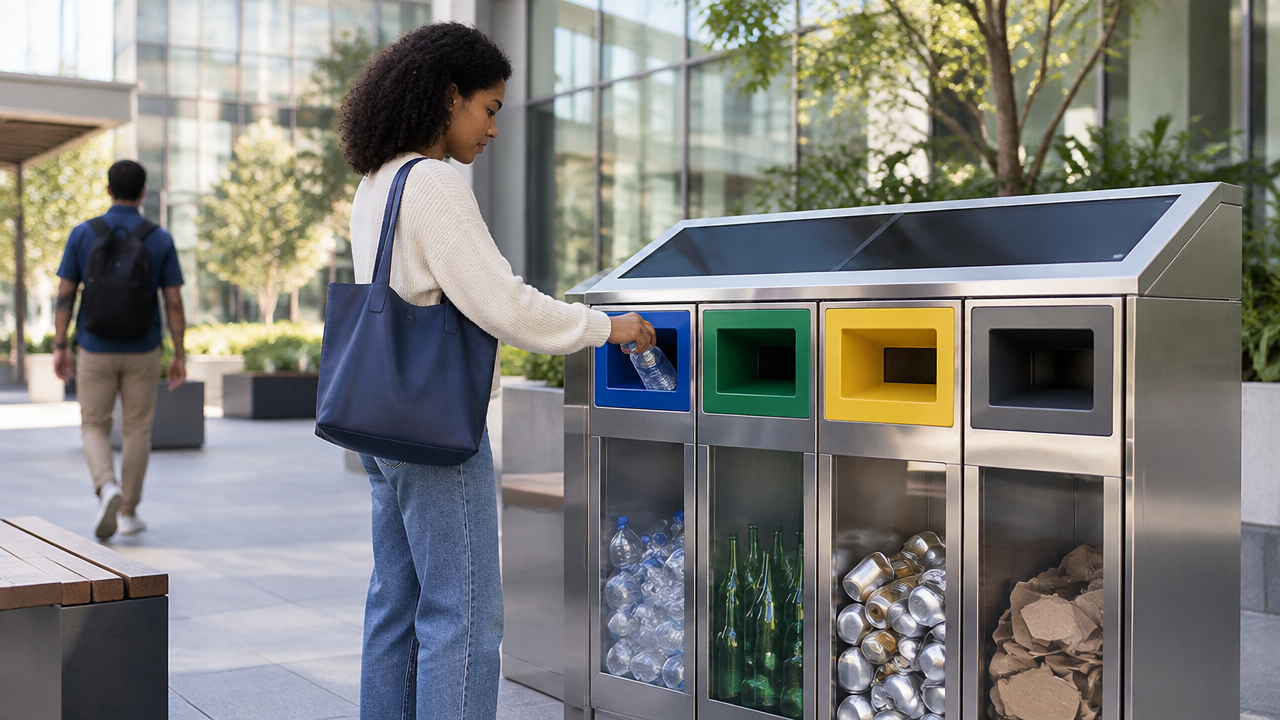
A proposta prevê combinar equipamentos de coleta com identificação de materiais, processamento na origem e rastreabilidade digital. O sistema seria instalado em locais públicos e privados de grande circulação, facilitando o descarte seletivo onde há fluxo intenso de pessoas.
O objeto cadastrado descreve equipamentos com capacidade de identificar automaticamente materiais recicláveis, compactar e fragmentar resíduos na própria fonte. Também prevê uma plataforma digital de rastreabilidade conectada ao Sistema Nacional de Informações sobre a Gestão dos Resíduos Sólidos, o SINIR+.
A iniciativa inclui infraestrutura tecnológica e operação logística. Essa combinação importa porque uma estação de coleta é apenas uma etapa: para apoiar a recuperação dos materiais, também é preciso organizar sua retirada e destinação conforme o modelo previsto no projeto. A proposta apresenta esses componentes de forma integrada, mas não informa metas quantitativas de instalação ou volume de coleta.
Por que a integração com cooperativas é central?
O encaminhamento dos materiais às cooperativas de catadores está entre os elementos centrais descritos pela LSI-TEC. A proposta associa essa integração ao fortalecimento da atuação das cooperativas, à inclusão produtiva e à geração de renda digna.
Esse desenho conecta a etapa de descarte à cadeia de recuperação dos materiais. Para uma empresa que avalia apoiar o projeto, vale compreender como a logística prevista deve articular os pontos de coleta e as cooperativas, além de quais informações serão disponibilizadas sobre os materiais encaminhados. A proposta informa a integração, mas não especifica nomes de cooperativas ou indicadores de resultado.
O projeto também prevê um programa contínuo de educação sobre reciclagem e engajamento comunitário. A atividade complementa a infraestrutura, pois a separação correta depende da participação de quem utiliza os pontos de coleta. A proposta associa essa frente à economia circular e à valorização dos resíduos, sem apresentar metas numéricas de participação.
O que significa a rastreabilidade conectada ao SINIR+?
Na proposta, a rastreabilidade digital é o recurso previsto para acompanhar informações relacionadas ao sistema de coleta e aos materiais. O objeto declara conexão com o SINIR+, o Sistema Nacional de Informações sobre a Gestão dos Resíduos Sólidos.
Essa descrição permite entender a direção tecnológica pretendida, mas não detalha quais dados serão registrados, com que frequência serão atualizados ou como serão apresentados às empresas apoiadoras. Por isso, ao avaliar a iniciativa, é útil solicitar informações sobre os registros planejados, a forma de acompanhamento e os relatórios previstos para a execução.
Essas perguntas ajudam a relacionar o componente digital ao objetivo do projeto sem presumir funcionalidades que não foram informadas. A proposta menciona identificação automática de materiais, compactação e fragmentação na origem, além da plataforma de rastreabilidade. Detalhes técnicos adicionais devem ser confirmados diretamente com o proponente ou no canal de captação.
Qual é o orçamento e o que significa a captação mínima?
O valor total informado para o projeto é R$ 7.999.900,00, integralmente classificado como custeio. A proposta indica prazo de execução de 12 meses e valor mínimo de captação de R$ 1.599.980,00.
O total informa a dimensão orçamentária da iniciativa; o mínimo indica o montante de captação apresentado como necessário para viabilizar o projeto. Nenhum desses valores deve ser interpretado como recurso já recebido. O status cadastrado continua sendo Em captação, e não há garantia de que a meta será alcançada.
Antes de decidir, a empresa pode solicitar a apresentação do orçamento e entender como a captação mínima se relaciona com as etapas previstas. Também pode confirmar quais informações de execução e prestação de contas estarão disponíveis. Essas verificações ajudam a comparar a proposta com os critérios internos de investimento social e responsabilidade corporativa.
Como a Lei de Incentivo à Reciclagem se aplica às empresas?
A Lei 14.260/2021 permite que empresas tributadas pelo Lucro Real destinem até 1% do IRPJ devido a projetos aprovados na área de reciclagem, economia circular e gestão de resíduos, conforme as regras aplicáveis. O mecanismo direciona parte do imposto devido a uma iniciativa habilitada, sem tratar essa operação como desconto ou doação.
O processo começa pelo cálculo do IRPJ devido e pela avaliação do limite disponível para destinação. A empresa pode então analisar projetos aprovados, como o da LSI-TEC, e confirmar os procedimentos necessários para realizar a destinação. Como o cálculo depende da situação tributária da organização, a validação com a equipe contábil é uma etapa prudente.
A lei é federal e permanente. Para a destinação do IRPJ de cada ano, a janela anual indicada é 31 de dezembro. Em 2026, essa referência corresponde a 31 de dezembro de 2026; a data não significa que a lei ou o projeto se encerrem nesse dia.
O que uma empresa deve verificar antes de destinar o IRPJ?
Uma avaliação estruturada ajuda a empresa a confirmar o enquadramento tributário, entender o escopo do projeto e organizar a decisão dentro do calendário anual. Os dados da proposta permitem iniciar essa análise, mas não substituem a conferência dos procedimentos aplicáveis.
Confirmar o regime tributário: verificar com a área contábil se a empresa é tributada pelo Lucro Real e calcular o limite aplicável ao IRPJ devido.
Identificar a proposta: utilizar o código 2026-00002377 e confirmar o status informado, Em captação.
Entender orçamento e escopo: comparar o valor total, a captação mínima, o prazo de 12 meses e as atividades descritas.
Solicitar informações de acompanhamento: perguntar quais registros de execução, rastreabilidade e resultados serão apresentados.
Organizar a decisão anual: considerar a janela de 31 de dezembro para a destinação do IRPJ do ano.
Esses passos ajudam a empresa a fazer perguntas concretas sem presumir metas, parceiros ou resultados que não constam nas informações disponíveis.
Como avaliar os resultados sem presumir metas não informadas?
A proposta apresenta objetivos e componentes de execução, mas não informa metas quantitativas de equipamentos instalados, quantidade de materiais coletados ou número de pessoas alcançadas. Essa distinção evita confundir o orçamento e o escopo planejado com resultados já obtidos.
Na análise do projeto, a empresa pode pedir que o proponente esclareça quais indicadores serão acompanhados ao longo dos 12 meses. Entre os temas coerentes com o objeto estão a instalação e operação dos equipamentos, a movimentação dos materiais, a integração logística com cooperativas e a realização das ações educativas. Esses são pontos para esclarecimento, não metas já confirmadas.
Também é razoável perguntar como a plataforma de rastreabilidade será usada para acompanhar a operação e quais informações estarão disponíveis durante a execução. Com respostas claras, a empresa pode relacionar sua destinação do imposto devido às prioridades de sustentabilidade e responsabilidade corporativa, mantendo a avaliação ligada aos dados efetivamente apresentados.
Como obter informações sobre a captação da LSI-TEC?
A captação do projeto é realizada pela Conecta LIR, plataforma que conecta empresas a projetos aprovados. A empresa interessada pode informar que deseja avaliar a proposta 2026-00002377 e solicitar dados sobre o processo, a documentação e as etapas de destinação.
O proponente também informa os seguintes canais de contato: telefone +55 11 93957-2749 e e-mail ahcalves@gmail.com. Ao iniciar a conversa, ajuda identificar a organização pelo nome completo, Associação do Laboratório de Sistemas Integráveis Tecnológico LSI-TEC, e citar o código da proposta.
Para uma conversa produtiva, a empresa pode reunir previamente dúvidas sobre o objeto, o orçamento, a captação mínima, o prazo de execução e o acompanhamento. A decisão final deve considerar o enquadramento tributário da empresa e as informações formais disponibilizadas para a destinação.
Galeria do projeto
Espaço reservado para inclusão futura de fotografias reais do projeto, dos equipamentos instalados e das atividades realizadas. As imagens conceituais deste artigo servem apenas como elementos ilustrativos e não documentam instalações ou pessoas ligadas à LSI-TEC.
Perguntas frequentes
O projeto da LSI-TEC já foi aprovado pelo MMA?
Sim. A proposta 2026-00002377 foi aprovada pelo Ministério do Meio Ambiente e seu status informado é em captação. Isso significa que o projeto busca recursos para executar o objeto aprovado; a aprovação não representa promessa de captação nem assegura que o valor necessário será alcançado.
Qual é o valor do projeto da LSI-TEC?
O valor total informado é de R$ 7.999.900,00, integralmente previsto para custeio. O valor mínimo de captação indicado é R$ 1.599.980,00. Esses números descrevem o orçamento e a captação mínima planejada, mas não significam que os recursos já foram captados ou que a captação esteja garantida.
Quais empresas podem destinar IRPJ ao projeto?
Podem avaliar a destinação empresas tributadas pelo Lucro Real, respeitando o limite informado de até 1% do IRPJ devido. A empresa deve conferir o cálculo do imposto e os procedimentos aplicáveis com sua equipe contábil antes de decidir. O projeto está aprovado pelo MMA e consta como em captação.
O que o projeto de coleta seletiva inteligente prevê?
A proposta prevê equipamentos inteligentes em locais públicos e privados de alta circulação, identificação de materiais recicláveis, compactação e fragmentação na origem e rastreabilidade digital conectada ao SINIR+. Também inclui operação logística, integração com cooperativas de catadores e um programa contínuo de educação sobre reciclagem e engajamento comunitário.
A Lei de Incentivo à Reciclagem termina em 31 de dezembro?
A janela anual indicada para destinar o IRPJ do ano é 31 de dezembro. Em 2026, essa data corresponde a 31 de dezembro de 2026. Ela se refere à destinação do imposto daquele ano, não ao encerramento da Lei de Incentivo à Reciclagem, que é federal e permanente.