A Portaria GM/MMA nº 1.776/2026 é a primeira revisão de fôlego da regulamentação da Lei nº 14.260/2021 desde a Portaria 1.250/2024. Foi assinada em 11/09 e publicada em edição extra do Diário Oficial da União em 15/09, com vigência imediata. Ela não muda o benefício fiscal. O que ela faz é dar ao proponente mais prazo para captar, mais liberdade para ajustar o projeto em execução e um caminho formal para reembolso de despesas. É uma portaria a favor de quem tem projeto aprovado.
Mas eu preciso ser direto com quem me acompanha: prazo maior não é captação. Dos 300 projetos aprovados pelo MMA, a maioria continua disputando a atenção das mesmas empresas do Lucro Real. O relógio dos 24 meses começa a correr no dia da aprovação, e nenhum artigo da portaria coloca um incentivador na frente do seu projeto. Esse trabalho continua sendo seu. E é exatamente nele que a Conecta Lir atua.
O texto integral está no Diário Oficial da União. Abaixo, a leitura prática de cada artigo alterado, com o que fazer agora em cada caso.
O contexto que explica a revisão
A Portaria 1.250 nasceu em dezembro de 2024, antes de o mecanismo ter sido testado em escala. O ciclo 2025 recebeu mais de 950 propostas. Hoje são 292 projetos aprovados e R$ 622,8 milhões em parcerias homologadas. Com esse volume, apareceram os gargalos de sempre: projeto aprovado que não fecha a captação mínima no prazo, orçamento que precisa de ajuste porque a realidade mudou entre aprovação e execução, e despesa que o proponente adiantou do próprio bolso sem saber se podia recuperar. A 1.776 responde a cada um desses pontos.
O que não mudou no incentivo fiscal
A Lei de Incentivo à Reciclagem continua permitindo a destinação de até 1% do IRPJ devido para empresas tributadas pelo Lucro Real e até 6% do IR devido para pessoas físicas, nos termos da Lei nº 14.260/2021 e do Decreto nº 12.106/2024. Os projetos também continuam não podendo ser usados para cumprir obrigações de logística reversa. A mudança está na operação do projeto, não na promessa fiscal.
Resumo das sete mudanças
Despesas de administração viram rubrica obrigatória no orçamento (art. 11).
Captação mínima ganha prazo de 24 meses, com arquivamento se não for atingida (art. 23, §2º).
Metas com obra ou reforma passam a ter captação mínima de 50% do valor da própria meta (art. 24, II).
Readequação fica mais ampla, com prorrogação de execução até três anos e uso livre do saldo de aplicação financeira (art. 40).
Reembolso ao proponente passa a ser admitido, com quatro requisitos cumulativos (art. 48, §7º).
Incentivadores podem avaliar resultados de forma facultativa (art. 49, IX).
Novo Anexo II com 19 resultados esperados, indicador e unidade fixos.
1. Despesas de administração entram no orçamento por obrigação
O art. 11 encerra uma prática comum: zerar a rubrica de administração para o orçamento "caber". A rubrica passa a ter preenchimento obrigatório, com exceção apenas dos proponentes enquadrados no art. 5º, inciso VI da Portaria 1.250.
Na prática, o projeto deixa de poder simular uma execução sem estrutura gerencial e financeira mínima. Orçamento subdimensionado melhora a aparência no protocolo, mas piora a execução e aumenta o risco de readequação precoce.
O que fazer agora
revisar todas as propostas em elaboração e os modelos de planilha orçamentária
incluir administração como bloco obrigatório, com memória de cálculo e metodologia de rateio
alinhar orçamento, cronograma e capacidade operacional real
2. A captação mínima ganha seis meses a mais, mas o relógio continua correndo
O art. 23, §2º fixa que a proposta que não atingir a captação mínima em até 24 meses será arquivada. Antes, o prazo estava atrelado a 18 meses sem autorização de execução. Passar para 24 meses é ganho real de seis meses.
Só que o ganho tem prazo de validade. Quem aprovou em 2025 e ainda não fechou o primeiro incentivador precisa tratar a captação como projeto paralelo, com meta, calendário e material pronto. Aprovar sem plano de captação continua sendo o erro de origem mais comum que vejo.
O que fazer agora
recalcular o prazo do seu projeto com a régua de 24 meses a partir da aprovação
mapear empresas do Lucro Real aderentes ao objeto e ao território
estruturar pipeline de captação por trimestre, com material de apresentação pronto
revisar propostas antigas com baixa atratividade para o mercado
3. Metas com obra ou reforma: captação mínima sobre a meta, não sobre o projeto
O art. 24, II estabelece que, para metas que contemplem obras civis ou reformas, a captação mínima corresponde a 50% do valor daquela meta. O cálculo passa a olhar a intervenção física, e não o valor global do projeto.
Para o proponente, isso muda o discurso com o incentivador: você deixa de pedir "o projeto inteiro" e passa a pedir "o que destrava a obra". Ao mesmo tempo, o MMA sinaliza que não quer meta estruturante iniciada sem lastro para conclusão. Modular o projeto em etapas e evitar concentrar valor excessivo em uma única entrega civil continua sendo a decisão mais segura.
O que fazer agora
refazer a conta da captação mínima em projetos com obra, reforma ou adequação física
fracionar metas quando houver lógica técnica e executiva
testar cenários de captação antes do protocolo
evitar depender de um único incentivador para liberar a execução
4. A readequação ficou mais útil, mas o objeto continua protegido
O art. 40 é, para mim, o ponto mais operacional da portaria. A readequação pelo Sistema de Gestão de Parcerias passa a admitir: ampliação ou redução do valor global; remanejamento entre metas e itens orçamentários; prorrogação de execução e alteração de cronograma até o limite de três anos; alteração de plano de trabalho, local de execução e quantitativos; movimentações bancárias; e outras alterações, desde que não mudem o objeto aprovado.
Há um avanço que passou despercebido em muitas leituras: o parágrafo único do art. 40 libera o uso do saldo da aplicação financeira sem pedido de readequação, desde que em despesas compatíveis com o objeto e dentro do valor global aprovado. Rendimento da conta vira recurso executável direto.
O que fazer agora
se o orçamento aprovado já não bate, montar pedido de readequação com justificativa por item
registrar bem a lógica do objeto para preservar o núcleo do projeto
acompanhar cronograma e orçamento mensalmente, não só no fim
usar o saldo da aplicação financeira com rastreabilidade documental
5. O reembolso de despesas agora existe, com trava documental forte
O art. 48, §7º admite o reembolso de despesas realizadas pelo proponente, desde que quatro requisitos sejam atendidos ao mesmo tempo: a despesa está prevista no projeto aprovado; o documento fiscal foi emitido em nome do proponente; o desembolso foi efetivamente comprovado; e o reembolso é feito exclusivamente pela conta movimento do projeto.
Isso responde a uma demanda real de quem adiantou despesa com recurso próprio. Mas não libera improviso. Se faltar aderência entre orçamento aprovado, nota fiscal, prova de desembolso e trilha bancária, o item vira fragilidade imediata na prestação de contas.
O que fazer agora
levantar hoje toda nota em nome do CNPJ do proponente referente a item do plano de trabalho
padronizar guarda de notas, comprovantes e extratos
nunca reembolsar por outra conta que não a conta movimento
treinar financeiro e contabilidade antes do início da execução
6. Incentivadores podem avaliar resultados, e isso aproxima fiscal de ESG
O art. 49, IX autoriza que os incentivadores de maior contribuição no projeto enviem, de forma facultativa, avaliação dos resultados da execução, conforme modelo de consulta a ser disponibilizado pela SQA.
É facultativo, mas eu trataria como obrigatório na relação comercial. Empresa do Lucro Real que incentiva um projeto e depois consegue entregar ao MMA uma avaliação assinada tem uma prova de impacto que vale mais do que qualquer selo. Do lado do proponente, isso significa mandar relatório periódico para o incentivador, não só no fim.
O que fazer agora
definir desde a negociação se haverá avaliação facultativa
alinhar métricas, evidências e calendário de reporte com o proponente
integrar a leitura do projeto ao relatório ESG ou de sustentabilidade da empresa
7. O novo Anexo II padroniza resultados e exige linha de base
O Anexo II passa a listar 19 resultados esperados, cada um com indicador e unidade fixos. Na proposta, o proponente escolhe quais resultados vai entregar, informa a situação atual usando obrigatoriamente o indicador correspondente e, na Avaliação de Resultados, atualiza com os valores reais alcançados. A norma esclarece que esses resultados medem o alcance da Lei 14.260 e não qualificam a prestação de contas por si só.
Minha leitura: o MMA separa duas dimensões que antes se misturavam. Uma coisa é comprovar boa execução financeira e documental. Outra é demonstrar resultado entregue. O projeto maduro precisa das duas camadas, e proposta sem linha de base numérica vai ter dificuldade de mostrar resultado.
Os 19 resultados do Anexo II
Resultado esperado | Indicador | Unidade |
|---|---|---|
Ampliação da coleta seletiva | População atendida | População |
Adesão à coleta seletiva | Resíduos coletados por região | Ton/Km²/Mês |
Recicláveis beneficiados | Triagem, transformação e valor para comercialização | Ton/Mês |
Recuperação de recicláveis | Comercializados para a indústria transformadora | Ton/Mês |
Redução de rejeitos | Rejeitos recicláveis | Ton/Mês |
Coleta seletiva de orgânicos | População atendida | População |
Produção de composto | Composto produzido | Ton/Mês |
Destinação de composto | Composto aplicado | Ton/Mês |
Novos empreendimentos de reciclagem | Unidade criada | Unidade |
Produtividade do trabalho | Produtividade na triagem ou beneficiamento | Ton/Pessoa/Mês |
Rede de comercialização | Empreendimentos comercializando em rede | Unidade |
Qualificação do setor | Pessoas qualificadas | Pessoas |
Conscientização | Pessoas sensibilizadas | Pessoas |
Empreendimentos regularizados | Empreendimentos regularizados | Unidade |
Renda média no setor | Renda por posto de trabalho | Renda média/Pessoa/Mês |
Postos de trabalho | Pessoas trabalhando no empreendimento | Unidade |
Catadores em cargos de decisão | Catadores em cargos de decisão | Unidade |
Produção acadêmica | Estudos e pesquisas realizados | Unidade |
Outro | Detalhar no campo "Problemas a serem resolvidos" | A definir |
Como preencher com lógica prática
não crie indicador próprio para substituir o oficial
modele a coleta de dados desde o início, com a unidade exata do Anexo
documente a linha de base com evidências na proposta
acompanhe a medição periodicamente, não só no encerramento
Checklist de 30 dias por perfil
Para proponentes e elaboradores
recalcular prazo de captação com 24 meses e captação mínima se houver obra
revisar orçamento com despesas administrativas obrigatórias
levantar despesas adiantadas com nota no CNPJ do proponente
preparar pedido de readequação se o orçamento estiver defasado
amarrar indicadores do Anexo II à operação real, com linha de base
Para empresas no Lucro Real
confirmar elegibilidade e janela de fechamento tributário de 2026
priorizar projetos com captação plausível e boa governança
pactuar com o proponente os indicadores acompanhados e a periodicidade de reporte
reservar o direito de apresentar a avaliação facultativa ao MMA
Para contadores e áreas fiscais
nada muda no cálculo da dedução
validar documentos bancários e fiscais de qualquer reembolso
acompanhar prazos de captação mínima e execução dos projetos apoiados pelos clientes
participar da modelagem do projeto antes do depósito
A portaria ajuda. Captar continua sendo trabalho.
Mais prazo, mais flexibilidade, reembolso possível, indicadores claros. Nada disso, porém, coloca dinheiro na conta do projeto. Projeto aprovado não é projeto captado, e a diferença entre os dois é trabalho comercial: saber quais empresas do Lucro Real têm IRPJ suficiente, chegar até elas com apresentação profissional e manter o projeto visível durante os 24 meses.
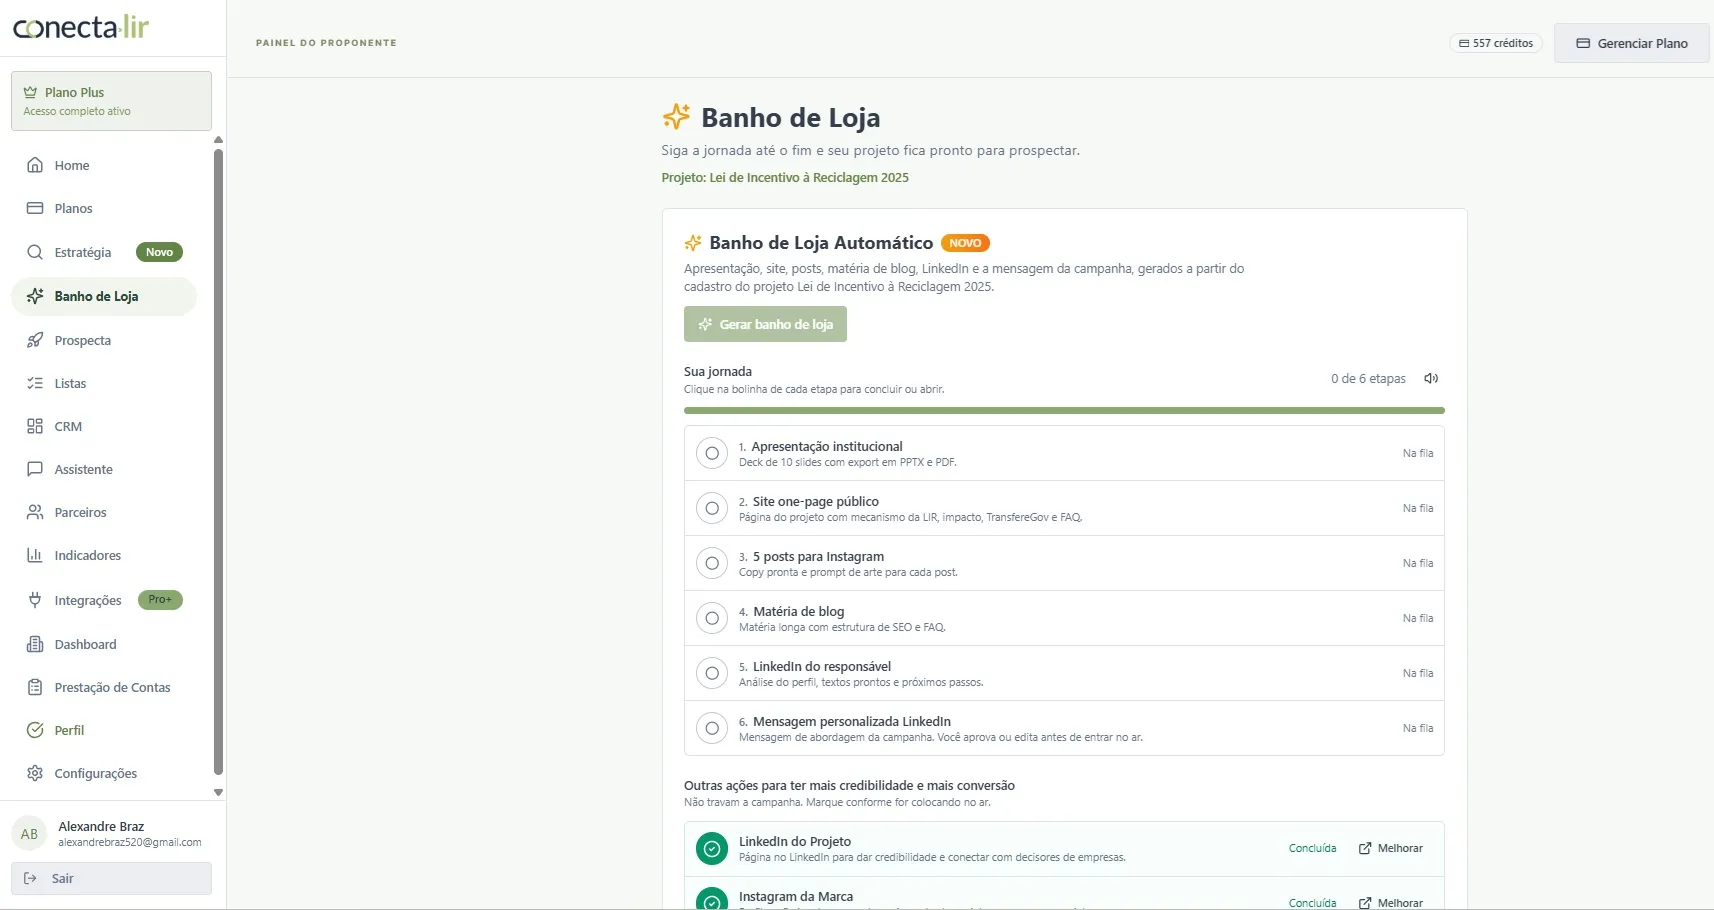
Foi para resolver esse gargalo que eu construí a Conecta Lir. O proponente monta o plano de captação e, a partir dele, recebe:
página do projeto no site, indexada e pronta para o incentivador consultar
apresentação comercial padronizada para enviar às empresas
posts para redes sociais com a narrativa do projeto
leads automatizados com empresas incentivadoras do Lucro Real, filtradas por setor e região
Conheça os planos em conectalir.com/planos !
Perguntas frequentes
O que a Portaria GM/MMA nº 1.776/2026 altera na Lei de Incentivo à Reciclagem?
Ela altera a regulamentação operacional da Lei nº 14.260/2021, sem mexer no benefício fiscal. Na prática, amplia o prazo de captação, flexibiliza a readequação de projetos, admite reembolso de despesas ao proponente, cria a avaliação facultativa pelos incentivadores e padroniza os indicadores de resultado no Anexo II.
A nova portaria mudou o percentual de dedução fiscal?
Não. A dedução permanece em até 1% do IRPJ devido para empresas no Lucro Real e até 6% do IR devido para pessoas físicas. O que mudou foi a forma de estruturar, executar, readequar e comprovar os projetos.
O que acontece se o projeto não atingir a captação mínima no prazo?
A proposta é arquivada, conforme o art. 23, §2º. O prazo passa a ser de 24 meses. Quando a meta envolver obra ou reforma, a captação mínima corresponde a 50% do valor daquela meta.
É possível readequar orçamento e metas de um projeto aprovado?
Sim. Pelo Sistema de Gestão de Parcerias é possível pedir alteração de valor global, remanejamento entre metas e itens, prorrogação da execução por até três anos, ajustes de plano, local, quantitativos e contas bancárias, desde que o objeto do projeto seja preservado. O saldo da aplicação financeira pode ser usado sem pedido, dentro do objeto e do valor global.
Quando o reembolso de despesas ao proponente é permitido?
Quando quatro condições são atendidas ao mesmo tempo: a despesa consta no projeto aprovado, a nota fiscal está em nome do proponente, o desembolso é comprovado e o reembolso é feito pela conta movimento do projeto. Sem esse conjunto, o item vira ponto de risco na prestação de contas.
A portaria resolve o problema de captação dos projetos aprovados?
Não. Ela dá mais prazo e mais flexibilidade, mas a captação continua dependendo do trabalho comercial do proponente junto às empresas do Lucro Real. A Conecta Lir atua exatamente nessa etapa, com página do projeto, apresentação, conteúdo para redes e leads automatizados de empresas incentivadoras.