A Lei de Incentivo à Reciclagem entrou em uma fase decisiva. Para empresas do Lucro Real, projetos aprovados e organizações da cadeia de resíduos, a discussão já não é apenas sobre entender o mecanismo, mas sobre saber se ele ganhará escala e continuidade nos próximos anos. O ponto central é claro: o PL 1.361/2025, já aprovado pela Câmara, pode elevar de 1% para 4% o limite de destinação do IRPJ e tornar permanente um instrumento que, pela regra atual, tem horizonte de encerramento em 31 de dezembro de 2026.
Na prática, isso interessa a quem decide orçamento tributário, estrutura projetos e opera a reciclagem na ponta. Se a mudança avançar no Senado, mais recursos podem chegar a iniciativas que já nasceram dentro de um marco regulado, com fluxo formal de apresentação, captação, monitoramento e prestação de contas.
Pontos-chave para entender o momento da LIR
- O limite atual para empresas no Lucro Real é de 1% do IRPJ devido.
- O PL 1.361/2025 aprovado na Câmara propõe elevar esse teto para 4%.
- Pela lei vigente, os incentivos têm prazo vinculado aos cinco anos seguintes ao início de produção de efeitos, o que hoje leva o debate para a continuidade após 2026.
- Em agosto de 2026, o projeto estava no Senado, aguardando relatoria na Comissão de Meio Ambiente, com tramitação posterior na Comissão de Assuntos Econômicos.
- Segundo dados apresentados em audiência na Câmara, a LIR já mobilizou R$ 3 bilhões em investimentos.
Por que a atualização da lei importa agora
A relevância da mudança está menos no discurso e mais no timing. A LIR foi sancionada em 2021, regulamentada pelo Decreto nº 12.106 em julho de 2024 e ganhou procedimentos operacionais com a Portaria GM/MMA nº 1.250 em dezembro de 2024. Isso significa que o uso efetivo do mecanismo ficou concentrado em uma janela curta, justamente quando o setor ainda está amadurecendo projetos, governança e relacionamento com incentivadores.
Se o teto continuar em 1% e a vigência não for consolidada além de 2026, o país corre o risco de interromper um instrumento que começou a funcionar de forma prática há pouco tempo. Para uma política que depende de previsibilidade, captação e execução, incerteza regulatória costuma adiar decisões de investimento.
Como funciona a Lei de Incentivo à Reciclagem?
O mecanismo é simples na lógica e técnico na operação. Empresas tributadas pelo Lucro Real podem destinar parte do IRPJ devido para projetos previamente aprovados pelo Ministério do Meio Ambiente e Mudança do Clima. O incentivo está ligado a iniciativas voltadas à cadeia produtiva da reciclagem, com regras formais para análise, captação, execução e prestação de contas.
Entre os tipos de projeto citados na tramitação legislativa estão capacitação, assessoria técnica, incubação de micro e pequenas empresas ou cooperativas, adaptação de infraestrutura física, compra de equipamentos e veículos para coleta seletiva e ações de fortalecimento da participação de catadores nas cadeias de reciclagem.
O que muda para empresas do Lucro Real se o teto subir para 4%?
A principal mudança é de escala. Com um limite maior de dedução, a LIR deixa de disputar um espaço muito estreito no planejamento tributário e passa a ter peso mais relevante na alocação de recursos. Isso tende a tornar o mecanismo mais atrativo para companhias que já buscam combinar eficiência fiscal, agenda ESG e impacto territorial mensurável.
No caso da Conecta LIR, a proposta de valor apresentada pela empresa é justamente organizar essa conexão com segurança jurídica, curadoria especializada, conexões estratégicas e relatórios ESG. Para a empresa incentivadora, o ganho não está só no uso do incentivo, mas em transformar imposto devido em projeto com rastreabilidade e narrativa concreta de impacto. Segundo os documentos de referência, a plataforma também opera com recomendação de projetos, painel para incentivadoras e apoio ao fechamento tributário.
Por que cooperativas, projetos aprovados e municípios têm tanto a ganhar
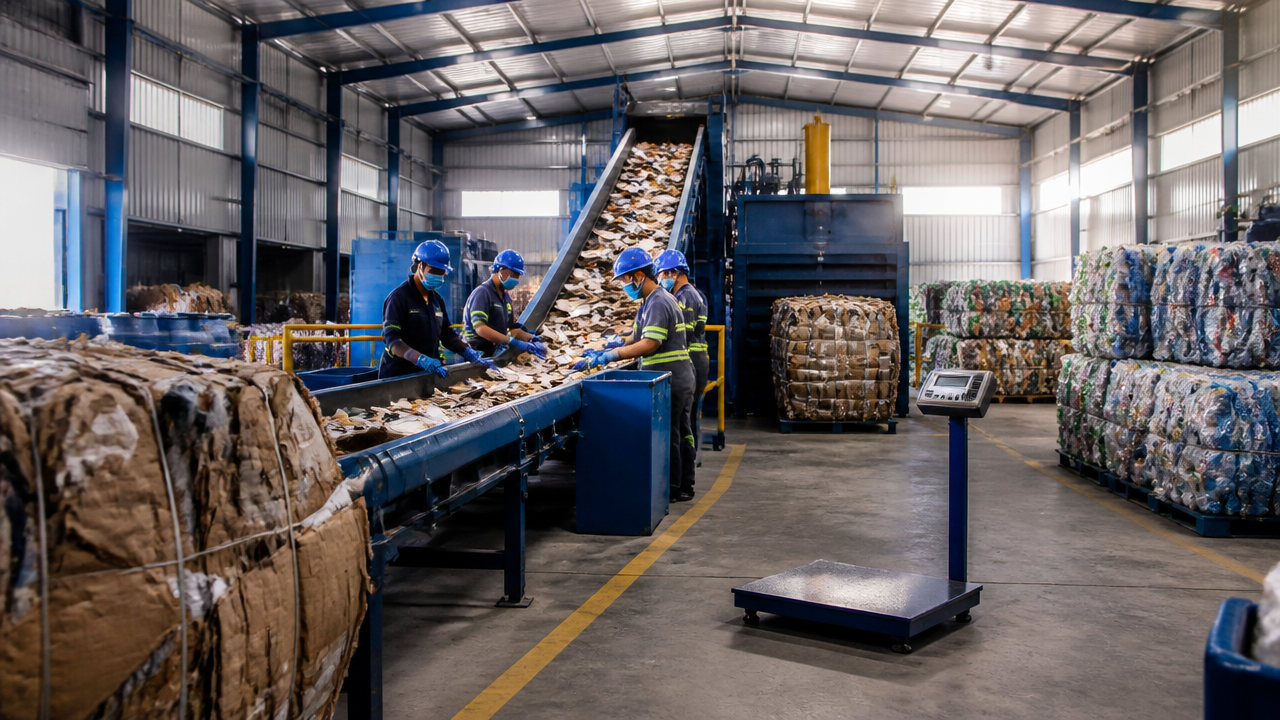
Mais limite de destinação significa mais chance de captação para quem já está apto a executar. Esse ponto é decisivo porque a reciclagem depende de ativos físicos, equipe, logística e gestão. Quando o recurso entra em projetos estruturados, ele pode acelerar compra de equipamentos, adequação de galpões, qualificação técnica e ampliação da coleta seletiva.
Isso tem reflexo direto na produtividade. No debate da Câmara, o relator citou o Atlas Brasileiro da Reciclagem 2024 para mostrar que organizações de catadores com estrutura básica alcançam produtividade média de cerca de 2,2 toneladas por trabalhador ao mês, enquanto aquelas sem essa base ficam próximas de 1 tonelada. Em outras palavras, investimento operacional pode mais que dobrar a capacidade de recuperação de materiais.
Qual é o risco real se não houver avanço no Senado
O risco é a descontinuidade de uma política pública que ainda está consolidando sua tração. A própria Câmara registrou que o prazo final da regra atual para usufruto dos benefícios chegaria ao fim em 31 de dezembro de 2026. Sem aprovação da proposta que torna os incentivos permanentes, o setor pode voltar a operar com horizonte curto justamente quando começa a organizar pipeline de projetos e relacionamento com investidores tributários.
Isso afeta toda a cadeia. Empresas perdem previsibilidade para planejar destinações futuras. Proponentes ficam mais cautelosos para estruturar projetos plurianuais. Cooperativas e associações podem ver investimentos represados. E o país perde velocidade em uma agenda que combina inclusão produtiva, redução de resíduos e economia circular.
O que a proposta para 2026 muda na prática setorial
O texto aprovado na Câmara faz três movimentos de alto impacto: amplia a dedução para pessoas jurídicas, torna permanente a política e ajusta a composição da Comissão Nacional de Incentivo à Reciclagem, com inclusão de representantes de entidades nacionais dos municípios. Essa combinação sinaliza escala, continuidade e governança mais conectada à realidade da gestão local de resíduos.
Também é um recado importante para o mercado: existe demanda por projetos maduros e por mecanismos capazes de transformar incentivo fiscal em investimento com execução. Nos documentos da Conecta LIR, a empresa informa 290 projetos em captação e R$ 66 milhões destinados em 2025, além da proposta de aproximar empresas e projetos aprovados por meio de uma plataforma especializada. Esses números ajudam a ilustrar que a discussão sobre ampliar o teto não é abstrata, ela conversa com projetos já posicionados para receber recursos.
Como acompanhar a tramitação e dar visibilidade à pauta
O melhor caminho é tratar o tema como agenda institucional, não como assunto restrito ao jurídico ou ao terceiro setor. Empresas podem levar a LIR para as áreas tributária, sustentabilidade e relações institucionais. Organizações setoriais podem consolidar dados e casos concretos. Profissionais da cadeia podem acompanhar a tramitação no Senado e traduzir o impacto prático do projeto para diferentes públicos.
Esse esforço de visibilidade importa porque a lei depende de compreensão. Quando o setor explica que o recurso vai para projetos aprovados, com regras de monitoramento e possibilidade de fortalecer cooperativas, infraestrutura e economia circular, a pauta sai do campo genérico da sustentabilidade e entra no terreno das decisões objetivas. É nesse ponto que plataformas como a Conecta LIR tendem a ganhar relevância, ao reduzir a distância entre imposto devido, projeto pronto e entrega de impacto.
Um bom começo é usar a discussão que ganhou força a partir de uma publicação recente da Conecta LIR nas redes como gatilho para conversas mais maduras dentro das empresas e das entidades do setor. A oportunidade está posta, mas o calendário legislativo importa. Quanto antes a pauta ganhar clareza e apoio qualificado, maior a chance de a LIR seguir crescendo com previsibilidade.
Perguntas frequentes
Como funciona a Lei de Incentivo à Reciclagem?
A Lei de Incentivo à Reciclagem permite que pessoas físicas e empresas no Lucro Real direcionem parte do Imposto de Renda devido para projetos de reciclagem aprovados pelo Ministério do Meio Ambiente e Mudança do Clima. Para empresas, o limite vigente é de 1% do IRPJ devido, com possibilidade de ampliação se o PL 1.361/2025 avançar.
Qual é o incentivo do governo para a reciclagem?
Hoje, o principal incentivo é a dedução do Imposto de Renda para apoio direto a projetos aprovados dentro da LIR. A lei foi criada em 2021, regulamentada por decreto em julho de 2024 e operacionalizada por regras específicas publicadas em dezembro de 2024, o que tornou o mecanismo efetivamente utilizável.
O que a proposta para 2026 muda na Lei de Incentivo à Reciclagem?
A proposta aprovada na Câmara aumenta de 1% para 4% o limite de dedução do IRPJ para empresas no Lucro Real e torna permanente a vigência dos incentivos da LIR. Em setembro de 2026, o texto aguarda tramitação no Senado, passando primeiro pela Comissão de Meio Ambiente e depois pela Comissão de Assuntos Econômicos.
Quem pode apresentar projetos na LIR?
Podem apresentar propostas, conforme a regulamentação da LIR, organizações e empreendimentos habilitados nas regras do programa, incluindo cooperativas, associações, instituições e outros proponentes elegíveis. O ponto central é que o projeto precisa seguir os critérios técnicos da Portaria GM/MMA nº 1.250/2024 e ser aprovado no fluxo oficial.
Como o setor pode apoiar o avanço da LIR?
Empresas, organizações e profissionais podem acompanhar a tramitação nos canais oficiais da Câmara e do Senado, mobilizar entidades setoriais e levar a pauta para agendas de ESG, tributação e resíduos. Dar visibilidade ao tema ajuda a aproximar empresas com imposto devido de projetos prontos para captação, fortalecendo a economia circular na prática.