As metas estaduais de recuperação de embalagens no Rio Grande do Sul devem orientar fabricantes, importadores, distribuidores, comerciantes e detentores de marca que colocam embalagens em geral no mercado gaúcho. Uma análise publicada por Fabricio Soler informa que uma instrução conjunta de 2026 estabelece percentuais para 2027 a 2031, mas não foi possível confirmar o inteiro teor dessa norma em fonte oficial consultável. Por isso, este guia separa o que a análise relata do que as empresas devem validar antes de agir.
O que as empresas precisam saber
- A obrigação descrita abrange empresas que introduzem embalagens em geral no mercado do estado, tanto em sistemas individuais quanto coletivos.
- O MEI é apontado como dispensado das metas e equiparado ao consumidor.
- A recuperação deve ser comprovada conforme o modelo adotado e os documentos aceitos para cada sistema.
- A exceção de comprovação por massa global mencionada na análise se refere a CERE ou CCMF, não a todos os modelos.
- O incentivo fiscal da LIR pode apoiar projetos de reciclagem, mas não substitui automaticamente as metas nem comprova a recuperação de embalagens.
O que se sabe sobre a norma de metas para 2027 a 2031?
Segundo a análise de Fabricio Soler, a Instrução Normativa Conjunta SEMA/FEPAM nº 04/2026 teria sido publicada em 22 de outubro de 2026 para operacionalizar a Resolução CONSEMA nº 500/2023. A análise diz que as metas passariam a valer para o ano de recuperação de 2027 e seriam graduais até 2031.
Contudo, a consulta às páginas oficiais de legislação ambiental disponíveis não permitiu localizar o texto integral da instrução, seu ato de publicação ou a tabela anexa. Assim, a existência, a publicação e a vigência não ficam confirmadas de forma independente neste artigo. A informação precisa ser conferida no Diário Oficial e nos canais da legislação ambiental da SEMA/RS antes de orientar cálculos, contratos ou declarações de conformidade.
A notícia de Soler relata metas de 30% a 34% em 2027 e um percentual máximo de 38,75% em 2031. Como não foi possível verificar a tabela oficial completa, este texto não apresenta percentuais anuais por material. As empresas não devem usar esses números resumidos como tabela normativa nem extrapolar metas de um material para outro.
Quais empresas e embalagens entram no escopo?
Conforme a análise, estão sujeitas às metas as empresas que colocam embalagens em geral no mercado do Rio Grande do Sul: fabricantes, detentores de marca, importadores, distribuidores e comerciantes. O ponto prático é mapear quem introduz cada embalagem no estado, em vez de considerar apenas onde ela foi fabricada ou onde a sede da empresa está localizada.
O escopo descrito se refere às embalagens pós-consumo que, após o uso pelo consumidor, integram a fração seca dos resíduos sólidos urbanos ou equiparáveis, conforme a definição atribuída à Resolução CONSEMA nº 500/2023. Isso pede uma análise por produto, embalagem e material, pois nem todo resíduo industrial ou rejeito de processo se enquadra automaticamente nessa categoria.
A análise também informa que o MEI fica dispensado das metas e é equiparado ao consumidor para esse fim. Essa dispensa não deve ser estendida por analogia a microempresas de outros portes ou a fornecedores que não sejam MEI. Cada pessoa jurídica precisa confirmar sua categoria e seu papel na cadeia.
Como interpretar as metas por material?
A análise de Soler descreve metas mínimas separadas para papel e papelão, plástico, metal e vidro. Em regra, isso significa que o desempenho de cada fluxo material importa, e não apenas o total de resíduos recuperados. Uma empresa com bom resultado em papel, por exemplo, não deve presumir que esse resultado compense automaticamente uma lacuna no plástico.
A publicação citada resume uma progressão entre 2027 e 2031, mas, sem a tabela oficial, não é seguro publicar uma série anual por material. Antes de assumir compromissos, as equipes devem conferir o percentual aplicável a cada ano, a base de cálculo, o período de apuração, as regras de arredondamento e os documentos aceitos no ato oficial.
- Separe os dados de embalagens colocadas no mercado por material e período.
- Confirme se o cálculo usa massa, quantidade ou outra base definida na norma.
- Registre a origem dos dados e mantenha trilha de auditoria.
- Não transforme percentuais resumidos em obrigação contratual sem consultar o texto oficial.
Sistema individual e coletivo: o que muda?
A análise informa que as metas se aplicam tanto a sistemas individuais quanto coletivos. A diferença principal está em quem organiza a operação e entrega a comprovação. A escolha do modelo altera cadastros, contratos, responsabilidades de acompanhamento e documentos que a empresa precisa conservar.
| Aspecto | Sistema individual | Sistema coletivo |
|---|---|---|
| Organização | A própria empresa estrutura sua operação ou contrata operadores. | A empresa adere a um sistema administrado por entidade gestora. |
| Cadastro estadual | A análise aponta cadastro próprio da empresa junto à SEMA. | A entidade gestora cadastrada conduz a relação com a Secretaria, conforme o modelo descrito. |
| Comprovação | Exige reunir documentos da operação, incluindo notas fiscais auditadas e CDF associado ao MTR, segundo a análise. | A gestora consolida e apresenta a comprovação prevista para o sistema. |
| Responsabilidade da empresa | Controlar operação, registros e evidências diretamente. | Verificar adesão, escopo contratual, dados reportados e documentos fornecidos pela gestora. |
A tabela resume o procedimento descrito por Soler e não substitui a leitura da norma estadual. Em qualquer modelo, a empresa deve guardar dados próprios de vendas, embalagens e fornecedores. A adesão a uma entidade gestora não elimina a necessidade de conferir se os materiais e volumes declarados correspondem à realidade do negócio.
O que significam CERE, CCMF, CDF e MTR?
As siglas identificam instrumentos e documentos diferentes. Entendê-las evita tratar certificado de crédito, documento de transporte e comprovante de destinação como se fossem equivalentes.
- CERE: Certificado de Estruturação e Reciclagem de Embalagens em Geral. A análise o cita como um dos instrumentos relacionados à comprovação por massa global.
- CCMF: Certificado de Crédito de Massa Futura. Também é citado na análise para a hipótese de comprovação global em massa.
- CDF: Certificado de Destinação Final, documento que registra a destinação de resíduos por agente habilitado, conforme os sistemas aplicáveis.
- MTR: Manifesto de Transporte de Resíduos, registro associado ao transporte e à movimentação de resíduos.
CERE e CCMF não são sinônimos de CDF ou MTR. Os dois primeiros são certificados citados no contexto de créditos e estruturação da recuperação; CDF e MTR integram a documentação de rastreabilidade e destinação. A empresa deve conferir os requisitos e a aceitação de cada documento nas normas vigentes e no modelo escolhido.
Quando a comprovação por massa global pode ser usada?
A exceção mais importante descrita por Soler é a possibilidade de comprovar uma meta global em massa por meio de CERE ou CCMF, sem separar o resultado recuperado por tipo de material. A análise caracteriza a meta global como resultado da aplicação dos percentuais às quantidades colocadas no mercado.
Essa possibilidade não deve ser generalizada. A fonte a associa especificamente à comprovação por CERE ou CCMF; ela não afirma que qualquer empresa, certificado ou sistema possa somar papel, plástico, metal e vidro livremente. Antes de adotar esse caminho, confirme a regra no texto oficial, o escopo do certificado, a massa elegível, o período de referência e os limites de uso.
Na prática, mantenha segregados os dados por material mesmo quando o modelo de comprovação permita apuração global. Essa organização ajuda a responder a auditorias, identificar lacunas e migrar para outra forma de comprovação sem reconstruir registros depois.
Como a Lei de Incentivo à Reciclagem se relaciona com a obrigação?
A Lei nº 14.260/2021 e as regras estaduais de logística reversa têm funções distintas. A LIR permite que empresas elegíveis, tributadas pelo Lucro Real e observadas as condições legais, destinem até 1% do IRPJ devido a projetos de reciclagem aprovados. Já a logística reversa estabelece obrigações de recuperação e comprovação para empresas abrangidas pelas normas ambientais.
Portanto, financiar um projeto pela LIR não substitui automaticamente o sistema de logística reversa da empresa. O aporte também não gera, por si só, comprovação de que uma massa específica de embalagens foi coletada, reciclada ou destinada. Para demonstrar cumprimento ambiental, a empresa deve usar o procedimento e os documentos reconhecidos para sua obrigação e seu modelo.
A conexão entre os temas pode ser útil quando um projeto aprovado fortalece cooperativas, amplia capacidade de triagem ou melhora a rastreabilidade de materiais. Esses resultados podem contribuir para a cadeia de reciclagem e para a qualidade dos dados, mas não devem ser anunciados como créditos de conformidade ou benefícios fiscais adicionais sem previsão legal expressa.
Que providências práticas as empresas devem tomar?
O melhor primeiro passo é organizar os dados e confirmar a regra aplicável, antes de contratar créditos ou declarar metas cumpridas. Um processo interno simples reduz riscos de lacunas entre embalagens comercializadas, recuperação comprovada e relatórios enviados.
- Mapeie o escopo: liste marcas, produtos e embalagens colocados no mercado gaúcho, classificando os materiais e os responsáveis internos.
- Confirme o enquadramento: avalie o papel da empresa na cadeia e verifique se há dispensa aplicável, como a apontada para MEI.
- Consulte a publicação oficial: obtenha o inteiro teor da instrução, a data de publicação e a vigência antes de adotar percentuais ou prazos.
- Escolha o modelo: compare sistema individual e coletivo, responsabilidades, custos, cadastros e meios de comprovação.
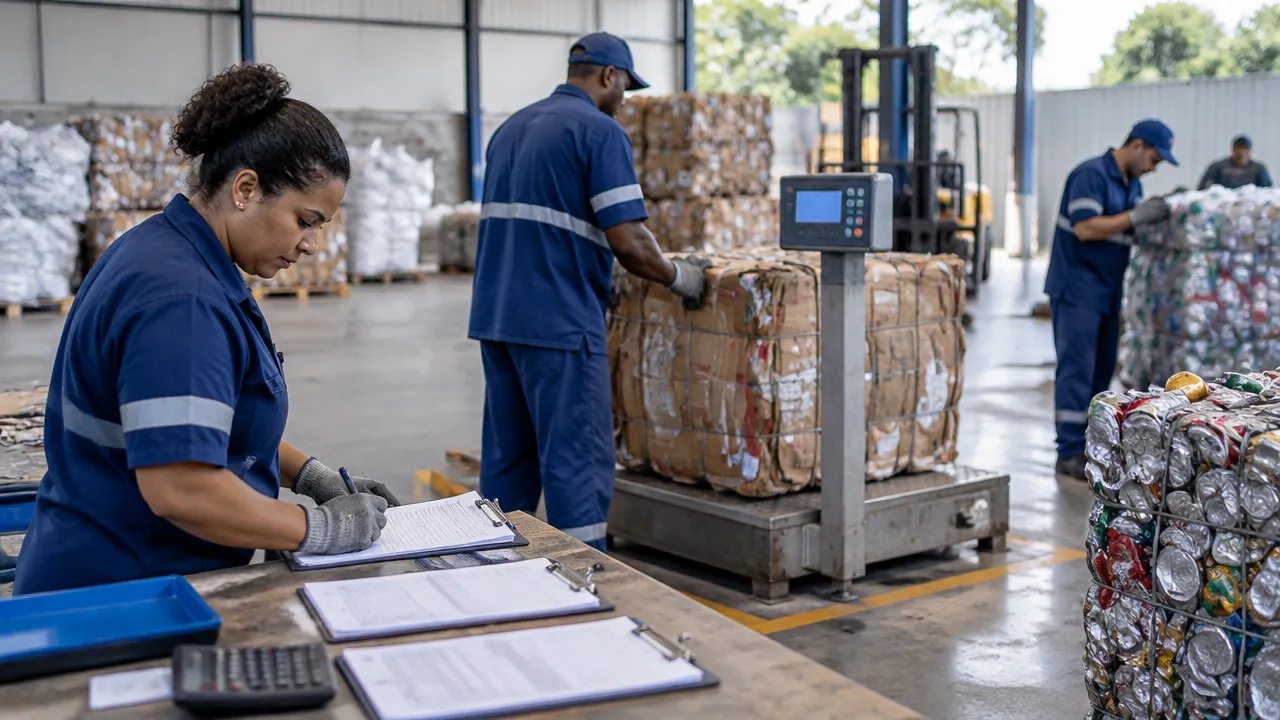
- Audite a documentação: relacione notas fiscais, dados de massa, MTR, CDF e certificados pertinentes, mantendo evidências rastreáveis.
- Separe conformidade e investimento: documente à parte os aportes da LIR e os comprovantes de logística reversa.
- Revise contratos e comunicação: evite afirmar cumprimento de metas ou geração de créditos sem evidência e base normativa.
Como projetos apoiados pela LIR podem fortalecer a cadeia?
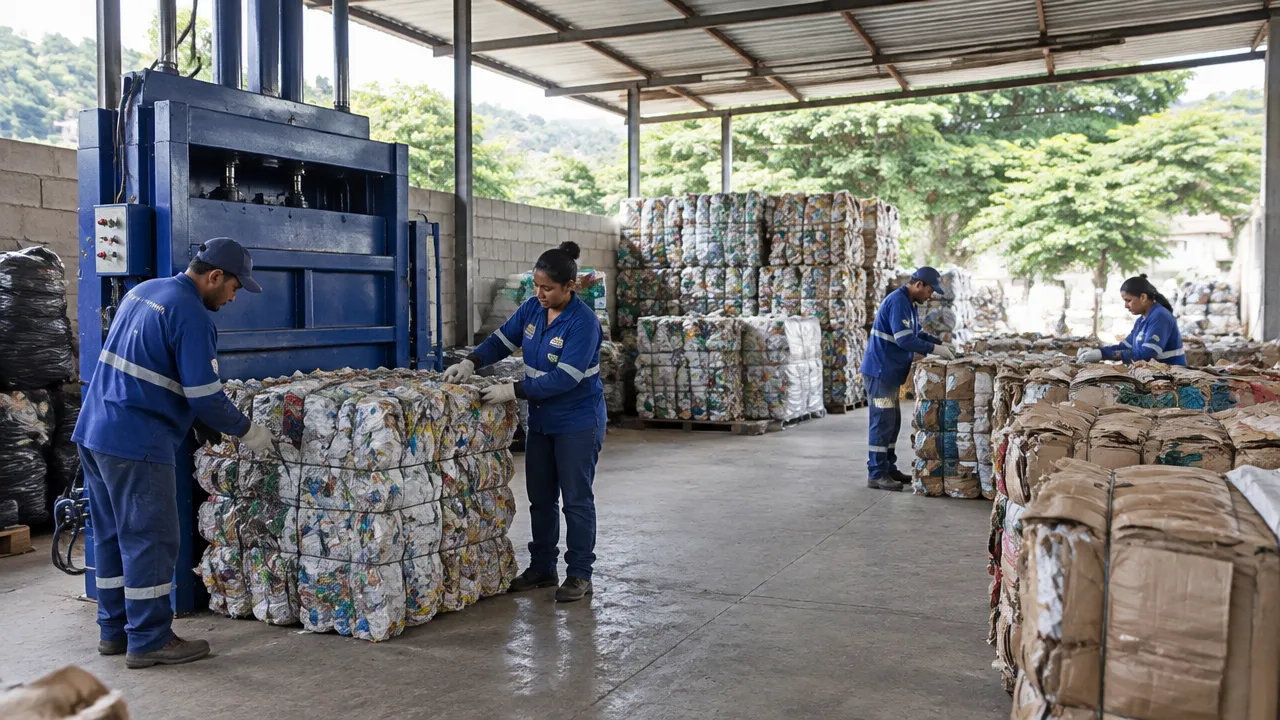
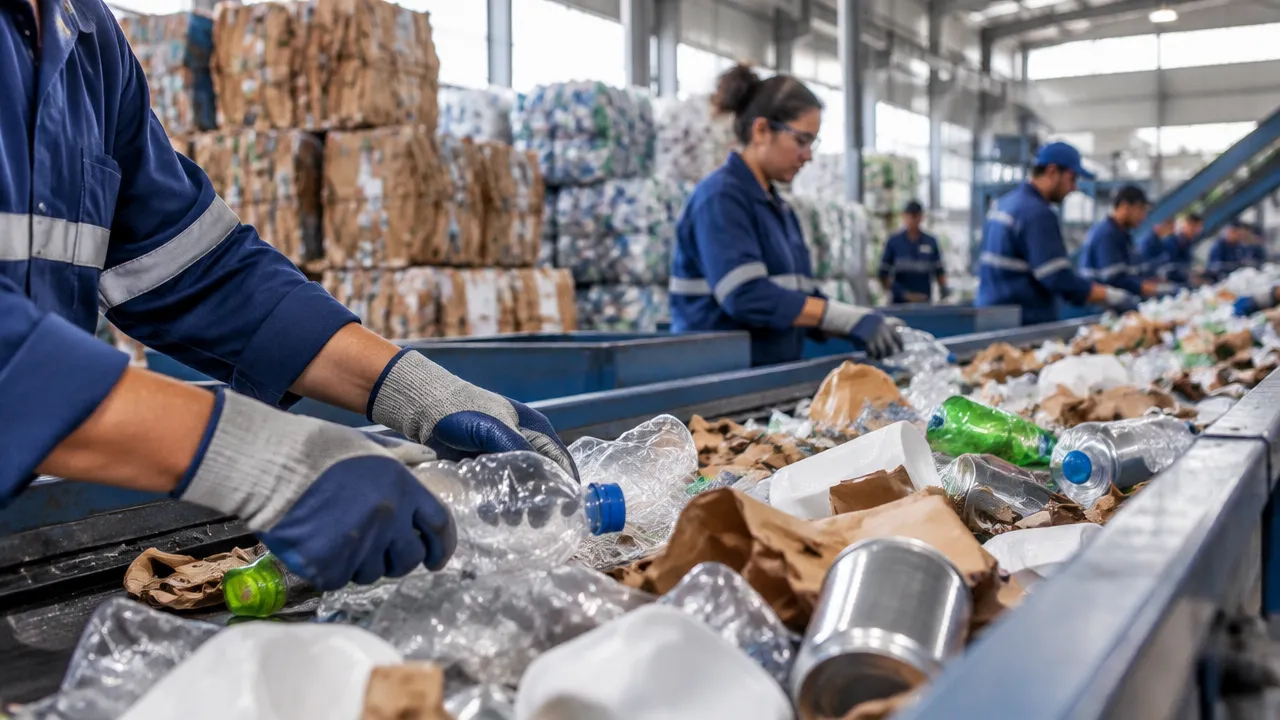
Projetos de reciclagem podem ampliar equipamentos, capacidade de triagem, coleta seletiva e condições de trabalho de cooperativas. Quando bem desenhados, também podem aprimorar registros de entrada e saída de materiais, pesagem e prestação de contas. Esses avanços são relevantes para a economia circular, mas não dispensam os controles exigidos das empresas obrigadas.
A Conecta LIR se apresenta como uma plataforma que aproxima empresas incentivadoras de projetos aprovados, com curadoria e apoio à conexão entre as partes. Ela pode ajudar a identificar iniciativas para investimento social e ambiental dentro da LIR, mas não deve ser tratada como certificadora de conformidade ambiental nem como substituta da análise jurídica, tributária ou documental da empresa.
Para quem avalia um aporte, a diligência deve considerar aprovação do projeto, destinação dos recursos, responsabilidades contratuais, indicadores de impacto e prestação de contas. Para quem precisa cumprir logística reversa, a verificação dos resultados deve permanecer vinculada ao sistema e à documentação ambiental aplicável.
Perguntas frequentes
Quais empresas são obrigadas à logística reversa de embalagens no RS?
No Rio Grande do Sul, fabricantes, detentores de marca, importadores, distribuidores e comerciantes que colocam embalagens em geral no mercado estadual estão sujeitos às obrigações descritas na análise sobre as metas. O enquadramento depende da atuação da empresa e do tipo de embalagem; por isso, é importante mapear produtos e fluxos antes de escolher um sistema.
O MEI precisa cumprir as metas de logística reversa de embalagens no RS?
Não. A análise de Fabricio Soler informa que o microempreendedor individual está dispensado das metas estaduais e é equiparado ao consumidor para fins de logística reversa. Empresas que não são MEI não devem presumir a dispensa: precisam avaliar se introduzem embalagens em geral no mercado gaúcho e confirmar as regras oficiais aplicáveis.
Quem paga pelos sistemas de logística reversa?
A responsabilidade pela estruturação e pelo custeio dos sistemas cabe às empresas sujeitas à logística reversa, conforme seu papel na cadeia e as regras aplicáveis. Consumidores participam devolvendo embalagens nos canais disponíveis, enquanto cooperativas e operadores podem realizar etapas da recuperação. A divisão concreta de custos depende do sistema e dos contratos firmados.
Como comprovar a recuperação de embalagens?
A comprovação depende do modelo adotado. No sistema coletivo, a entidade gestora cadastrada apresenta os resultados e os documentos cabíveis. No individual, a empresa realiza cadastro próprio e deve organizar evidências, como notas fiscais auditadas e Certificados de Destinação Final relacionados ao MTR, conforme as exigências aplicáveis.
Financiar um projeto pela LIR substitui a logística reversa?
Não. A Lei de Incentivo à Reciclagem permite apoiar projetos aprovados, mas esse aporte não substitui automaticamente as obrigações de logística reversa da empresa. Também não comprova, por si só, que determinada massa de embalagens foi recuperada. A comprovação deve seguir o sistema e os documentos aceitos pelas regras ambientais aplicáveis.