A Lei de Incentivo à Reciclagem permite que empresas elegíveis direcionem parte do IRPJ devido a projetos aprovados de reciclagem e gestão de resíduos. Para gestores financeiros, tributários e de sustentabilidade, a oportunidade está em integrar planejamento fiscal e impacto socioambiental, sem tratar o incentivo como desconto automático ou percentual sobre o faturamento.
A destinação precisa respeitar o limite legal, as condições do período fiscal e a documentação do projeto. O ponto de partida é envolver a contabilidade antes de escolher uma iniciativa ou transferir recursos.
Em poucas linhas: o que a empresa precisa saber
- A Lei nº 14.260/2021 criou o incentivo, regulamentado pelo Decreto nº 12.106/2024.
- No recorte empresarial, a possibilidade alcança pessoas jurídicas tributadas pelo Lucro Real, sujeitas às condições legais.
- O limite de até 1% se relaciona ao IRPJ devido elegível, não ao faturamento da empresa.
- A destinação depende de projeto aprovado, cálculo validado, formalização e comprovantes.
- Resultados ambientais e sociais devem ser acompanhados e comunicados com base em evidências.
O incentivo conecta o IRPJ a projetos aprovados de reciclagem
A Lei nº 14.260/2021 institui um mecanismo para apoiar projetos ligados à reciclagem, à economia circular e à gestão de resíduos. Em vez de tratar o valor como uma doação sem vínculo, a empresa direciona recursos a uma iniciativa aprovada pelo poder público, respeitando o procedimento e as regras do incentivo.
A Lei nº 14.260/2021 define o marco legal. O Decreto nº 12.106/2024 regulamenta a operação. Como regras tributárias e atos administrativos podem mudar, a empresa deve confirmar a redação vigente e as condições aplicáveis ao período antes de assumir qualquer compromisso.
O mecanismo pode aproximar o planejamento tributário de objetivos corporativos, mas não substitui a análise fiscal. Aprovação de um projeto, por si só, não significa que qualquer empresa possa aportar qualquer valor ou que a dedução será processada automaticamente.
A elegibilidade empresarial depende do regime tributário e da apuração
Para empresas, o ponto de partida é estar no regime de tributação pelo Lucro Real e confirmar que a operação pretendida se enquadra nas condições legais. A empresa deve verificar sua situação fiscal e a forma de apuração do IRPJ com a equipe contábil ou tributária antes de estimar um aporte.
Estar no Lucro Real não encerra a análise. Também é preciso identificar o valor de IRPJ que pode servir de base ao limite, o período de apuração, a existência de outros incentivos e eventuais restrições aplicáveis. Esses fatores podem alterar o montante efetivamente disponível para a destinação.
Empresas tributadas pelo Simples Nacional ou pelo Lucro Presumido não devem presumir que podem usar o mesmo mecanismo. Se uma notícia, apresentação ou material comercial citar outro percentual, a equipe deve confirmar se a mudança foi convertida em norma vigente, quando entra em vigor e quais contribuintes alcança.
O limite incide sobre o IRPJ elegível, não sobre a receita
O percentual de até 1% não é calculado sobre vendas, faturamento ou orçamento total do projeto. Ele se refere ao IRPJ devido considerado elegível para esse cálculo, conforme as regras aplicáveis à empresa e ao período.
| Referência | Como interpretar |
|---|---|
| Base a verificar | IRPJ devido elegível, apurado conforme a legislação e a situação tributária da empresa. |
| Limite previsto | Até 1%, sujeito à confirmação das condições e da regra vigente no período. |
| O que não usar como base | Faturamento, receita bruta, lucro contábil isolado ou valor solicitado pelo projeto. |
Exemplo didático: se a apuração confirmar R$ 10 milhões como valor de IRPJ elegível para o cálculo, 1% corresponderia a R$ 100 mil. Esse exemplo não substitui a memória de cálculo. A contabilidade deve validar a base, as exclusões, os limites e o tratamento fiscal antes de aprovar o valor.
Também é importante diferenciar dedução do imposto devido de uma despesa que reduz a base de cálculo do lucro. A destinação só pode ser tratada conforme o mecanismo e os limites previstos em lei. A empresa não deve contabilizar o valor como abatimento irrestrito nem considerar que o simples pagamento garante o benefício.
O processo começa com a validação fiscal e termina com a prestação de contas
Uma sequência organizada reduz o risco de escolher um projeto incompatível, exceder o limite ou perder comprovantes. Finanças, contabilidade, jurídico e sustentabilidade devem participar antes da formalização.
- Envolva a contabilidade: confirme o regime tributário, o período de apuração e o IRPJ elegível para o cálculo.
- Defina o limite interno: registre a memória de cálculo e peça validação do valor que a empresa pode destinar.
- Escolha prioridades: defina temas, territórios, públicos e resultados que dialoguem com a estratégia corporativa.
- Verifique o projeto: confira aprovação, autorização para captar, vigência, orçamento aprovado e recursos ainda disponíveis.
- Formalize e pague: use as instruções oficiais do projeto e registre contrato, comprovantes e recibos aplicáveis.
- Acompanhe a execução: solicite informações periódicas, evidências dos resultados e documentos de prestação de contas.
Essas etapas são uma estrutura de diligência, não uma substituição dos formulários ou procedimentos oficiais. A documentação exigida pode variar conforme a regulamentação vigente e as características do projeto. Em caso de dúvida, suspenda a transferência até que as áreas responsáveis confirmem o procedimento.
A diligência deve confirmar aprovação, captação e documentação
Antes de destinar recursos, a empresa deve reunir evidências de que o projeto pode receber o aporte dentro das regras. Uma apresentação comercial ou uma promessa de resultado não substitui os documentos oficiais nem a análise da área tributária.
- Ato ou registro que comprove a aprovação do projeto e sua situação atual.
- Comprovação de que o projeto está autorizado a captar recursos e dentro do prazo aplicável.
- Identificação do proponente, escopo aprovado, orçamento e saldo disponível para captação.
- Instruções formais para a destinação, instrumentos de parceria e dados de pagamento vinculados ao projeto.
- Recibos, comprovantes de transferência e registros necessários para a escrituração e a prestação de contas.
A equipe deve conferir se o valor pretendido cabe no orçamento autorizado e se as atividades financiadas correspondem ao plano aprovado. Alterações no escopo, uso dos recursos ou prazos precisam ser tratadas conforme as regras do programa, não apenas ajustadas em uma conversa comercial.
O alinhamento entre projeto e estratégia melhora a qualidade da escolha
O projeto mais adequado não é necessariamente o que apresenta a maior necessidade de captação. A decisão ganha consistência quando combina conformidade, capacidade de execução, aderência às prioridades da empresa e possibilidade de acompanhar resultados.
Uma matriz simples ajuda a comparar alternativas:
| Critério | Pergunta para a empresa | O que verificar |
|---|---|---|
| Conformidade | O projeto está aprovado e apto a captar? | Documentos, vigência, autorização e condições aplicáveis. |
| Execução | Há equipe e estrutura para realizar o plano? | Cronograma, parceiros, orçamento e riscos operacionais. |
| Aderência | O tema conversa com as prioridades corporativas? | Território, materiais, cadeia de valor e públicos envolvidos. |
| Mensuração | É possível demonstrar o que foi realizado? | Indicadores, registros, periodicidade e responsáveis. |
Esse cuidado evita selecionar iniciativas apenas por apelo reputacional. A empresa deve distinguir entre metas planejadas, atividades realizadas e resultados efetivamente medidos, deixando claro o período e a metodologia usados na comunicação.
A coleta seletiva conecta a destinação à cadeia circular
Projetos de reciclagem podem atuar em diferentes pontos da cadeia: coleta seletiva, triagem, recuperação de materiais, fortalecimento de cooperativas, capacitação e educação ambiental. A escolha do ponto de intervenção ajuda a explicar como o recurso pode contribuir para ampliar a recuperação de resíduos e seu retorno à cadeia produtiva.
Essa lógica se relaciona à Política Nacional de Resíduos Sólidos, que estabelece princípios e diretrizes para a gestão integrada de resíduos. A destinação pode apoiar atividades alinhadas à economia circular, mas os efeitos dependem da execução local, da infraestrutura disponível e da continuidade das operações.
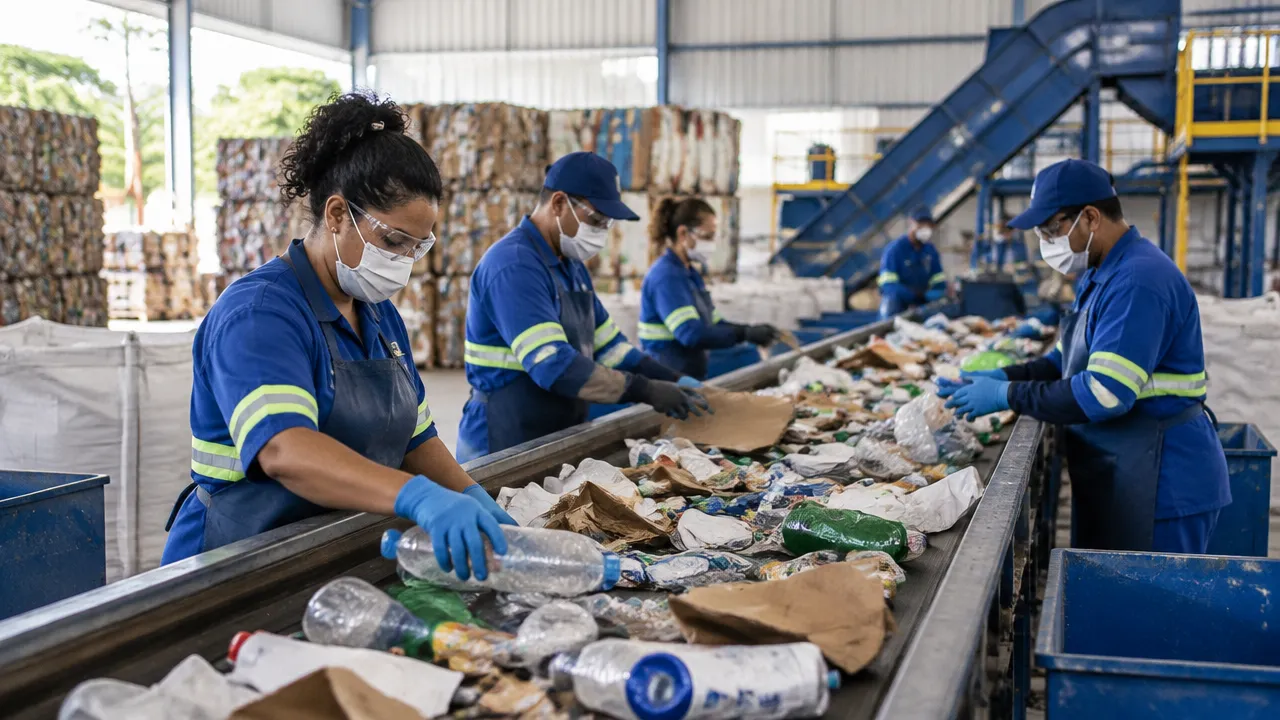
Entre os resultados potenciais estão maior recuperação de materiais, redução de resíduos destinados a aterros, fortalecimento de organizações de catadores e oportunidades de trabalho e renda. Nenhum deles deve ser apresentado como garantido apenas porque houve aporte. É necessário acompanhar dados do projeto e considerar o contexto em que ele opera.
Indicadores transformam intenção de impacto em acompanhamento
Antes do início do projeto, empresa e proponente podem acordar indicadores compatíveis com o escopo aprovado. A seleção deve priorizar medidas que possam ser verificadas, em vez de metas genéricas ou números sem método de coleta.
- Operação: volume e tipo de material recebido, triado ou encaminhado, com período e método definidos.
- Inclusão produtiva: cooperativas ou associações envolvidas, participação de trabalhadores e atividades de formação realizadas.
- Continuidade: funcionamento da estrutura, parcerias estabelecidas e obstáculos que afetaram o cronograma.
- Governança: uso dos recursos, comprovantes, entregas previstas e medidas corretivas adotadas.
Relatórios devem diferenciar estimativas de resultados medidos e registrar limitações. Para divulgar benefícios sociais ou ambientais, a empresa deve explicar o vínculo entre o aporte, as atividades executadas e os dados observados, sem atribuir ao projeto efeitos que não foram comprovados.
A Conecta LIR pode aproximar empresas e projetos aprovados
Encontrar uma iniciativa aderente e organizar a conversa com seu proponente pode exigir tempo das áreas fiscal, jurídica e de sustentabilidade. A Conecta LIR apresenta-se como uma plataforma dedicada a conectar empresas e projetos aprovados, apoiar a apresentação das iniciativas e facilitar o acompanhamento de informações de impacto.
Essa conexão pode ajudar a empresa a comparar oportunidades, mas não elimina sua responsabilidade de verificar elegibilidade, documentos, cálculo e regras vigentes. A decisão final deve passar pelos controles internos e pela análise dos profissionais responsáveis pela apuração do IRPJ.
Gestores interessados podem conhecer os projetos e os recursos disponíveis na plataforma Conecta LIR. O próximo passo é conversar com a contabilidade e avaliar quais iniciativas aprovadas se ajustam ao limite aplicável e às prioridades da empresa.
Perguntas frequentes
Quais empresas podem usar o incentivo à reciclagem?
No recorte empresarial, podem avaliar o incentivo as pessoas jurídicas tributadas pelo Lucro Real, desde que atendam às condições legais e destinem recursos a projetos aprovados. Empresas de outros regimes não devem presumir que têm o mesmo benefício. A contabilidade precisa confirmar a elegibilidade e o limite aplicável ao período.
O limite de 1% é calculado sobre o faturamento?
Não. O percentual incide sobre o IRPJ devido considerado elegível para o cálculo, conforme as regras aplicáveis, e não sobre faturamento, receita bruta ou valor do projeto. Por exemplo, 1% de R$ 10 milhões de IRPJ elegível corresponde a R$ 100 mil, sujeito à validação contábil.
O projeto precisa estar aprovado antes da destinação?
Sim. A destinação incentivada depende de projeto aprovado e das demais condições previstas nas normas. Antes de transferir recursos, a empresa deve conferir a aprovação, a autorização para captação, o prazo e o saldo disponível, além de confirmar com a contabilidade como formalizar a operação.
A destinação garante abatimento automático do imposto?
Não. O benefício não é automático: depende da elegibilidade da empresa, do cálculo correto do limite, do projeto aprovado, da destinação formalizada e dos comprovantes exigidos. Também não transforme uma proposta ou notícia de mudança legislativa em regra vigente sem confirmar a lei aplicável ao período.
Como avaliar os resultados ambientais e sociais do projeto?
Acompanhe indicadores definidos antes do aporte, como materiais coletados e encaminhados à reciclagem, continuidade da operação, participação de cooperativas e catadores e capacitações realizadas. Peça registros e relatórios periódicos, compare resultados com metas e identifique limites de medição. Assim, a empresa comunica resultados observados, sem prometer impacto garantido.